
 Depois de estudar um pouco sobre o mercado de REITs, acho que estou no momento de dar o start na minha carteira. Já cheguei a fazer alguns artigos no blog sobre os REITs, veja aqui, tenho uns 6 artigos já engatilhados sobre o assunto, estou colocando no forno o sétimo e ao longo dos próximos meses vou publicando-os. São artigos mais voltados para analise e identificação de bons REITs no mercado.
Minha estrategia inicial para os REITs é a mesma adotada nas ações de empresas americanas, montar uma carteira bem diversificada, e depois a medida que os balanços forem sendo publicados vou reavaliando as minha posições. Claro aproveitando oportunidades pontuais para aportar no mercado, pois o mercado de REITs é um pouco diferente do mercado de ações, veja esse vídeo para entender um pouco melhor.
| Empresa | Código | Qtde |
|---|---|---|
| Omega Healthcare Investors Inc | OHI | 20 |
Já atualizei a minha carteira com essa nova aquisição.
Omega Healthcare Investors Inc – OHI
Como bom amante do varejo, meu primeiro aporte não poderia ser diferente, o primeiro REIT que encarteirei foi o Realty Income Corp (O) comprado o mês passado, confira aqui. Esse mês o aporte foi para o setor de Saúde, para entender um pouco mais sobre o setor veja aqui.
OHI é o lider no mercado americano de Skilled Nursing Facilities (SNF), são como asilos com um suporte de enfermeiras ao invés de ter apenas cuidadores. O REIT é muito centralizado no desenvolvimento de SNF e a maior parte de seu portfólio é composto dessas propriedades. Ele tem cerca de 932 propriedades espalhadas em 42 estados americanos além de 1 propriedade na Inglaterra. Sem dúvidas alguma ele é de longo o maior nessa industria de SNF.

Essa centralização tem seus pontos positivos e negativos. O lado positivo é que temos um retorno nessa industria bem superior a média dos outros REITs, se pegar outros que possuem diversificação em SNF dificilmente eles conseguiram bater o Omega nesse nicho. Quanto maior a sua presença em um nicho especifico mais oportunidades de bons negócios você conseguirá captar. Além claro em se tratando de administração e operacional os melhores talentos em SNF estarão nas mãos do OHI, e nesse setor de saúde capital humano conta bastante.
 Apesar do OHI ser bem diversificado em território ele é muito pouco diversificado dentro do setor com isso o lado negativo é que o REIT fica mais exposto a volatilidade desse mercado, se aparecer uma crise na industria de SNF certamente o OHI será severamente afetado. Sabemos que o setor de Saúde e em especial esse de SNF é bem anti-cíclico, o que traz um certo conforto.
Fica claro a dependência do OHI com as políticas publicas americanas, seu crescimento depende bastante da manutenção dessas políticas, vale ficar com esse ponto em mente e também acompanhar mesmo que por alto na mídia um pouco sobre isso.
CRESCIMENTO
OHI tem mantido uma taxa de crescimento bem robusta e superior a outros REITs do setor de saúde, isso que mais me chamou atenção nele. Ele paga dividendos crescentes desde 2003 ou seja a 12 anos aumentando os dividendos comparado ao ano anterior, isso é um ponto a favor na sua analise. Se considerarmos a taxa de crescimento populacional nas pessoas acima de 65 anos temos aí garantida dessa taxa de crescimento do OHI. Veja no gráfico abaixo a estatística para o crescimento da população americana com mais de 65:

DESEMPENHO DO SETOR
O retorno total do OHI no ano de 2015 foi de -19% pra quem não sabe retorno total é a soma da valorização das cotas + o ganho de dividendos no ano. De modo geral o setor de saúde vem sofrendo bastante esse ano, com o OHI não está sendo diferente.
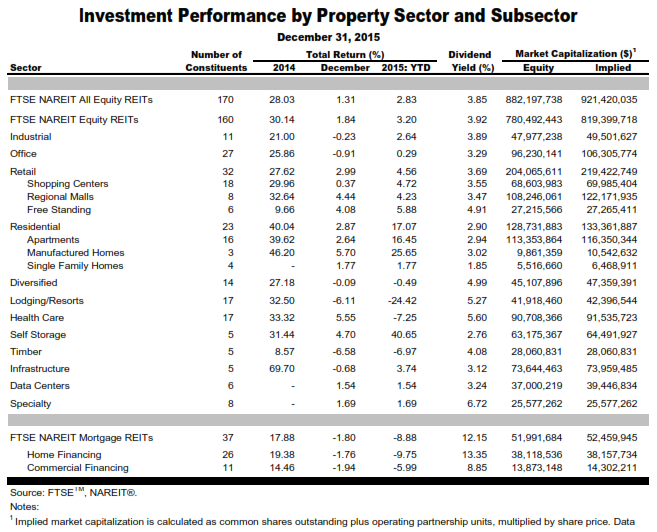
Nessa tabela publicada na NAREIT mostra o desempenho por setor, veja que saúde teve um fraco 2015 com um retorno total de -7% só perdeu para os hotéis. Bem isso pode ser uma boa oportunidade para nós investidores que estamos começando posição. É a chance que temos de comprar bons REITs com boas margens de segurança. Uma vez que tenha definido a linha de tendência do setor você começa a analisar os números individuais e vai tirando as conclusões.
Fundamentos
OHI teve uma excelente taxa de crescimento do seu AFFO, mesmo nos momentos de grave crise como em 2008 ele conseguiu crescer 5% o seu AFFO, sendo que de modo geral a sua taxa de crescimento do AFFO está acima de 11% o que é um número bem considerável.
Atualmente seu AFFO em 2014 foi de 2,85% e já esse ano o guidance anunciado foi de $3,06 a $3,07 garantindo mais um ano de crescimento nos dividendos.
Seu dividend yield está na faixa de 6,9% que é algo bem sustentável. Bem longe de REITs como o New Sênior que vem pagando um yield de 11% mas com uma dívida insustentável, onde qualquer novato nos investimento consegue ver que não conseguirão manter essa distribuição por muito tempo. OHI está dentro da média dos yields, na verdade se considerarmos aqueles que possuem um endividamento equilibrado ele possui o melhor yield.
Valuation
Como disse anteriormente essa queda no setor de saúde é um prato cheio para nós investidores que desejarmos obter bons ativos a um preço justo. Sabemos que em REITs e FIIs o preço que você paga tende a influenciar seus retornos, isso porque eles não possuem um crescimento como as ações. Utilizando minha métrica de valuation cheguei no valor justo de $44,48 considerando a cotação atual daria uma margem de segurança +26% algo bem razoável.