
Se tem uma empresa que o investidor de dividendos conhece de olhos fechados, é a Procter & Gamble. Tide, Pampers, Gillette, Pantene, Oral-B, Charmin — a P&G está no banheiro e na lavanderia de meia humanidade. Acaba de completar o 70º aumento consecutivo de dividendo e o 136º ano pagando. Pedigree não falta.
O fiscal 2026, porém, mostrou uma máquina sólida andando em primeira marcha. E o papel, perto de US$ 145, já cobra essa qualidade na íntegra.
Nossos dividendos
No ano passado, recebemos R$ 7.436,17 em ago/25. Tivemos um crescimento nos dividendos de 24% se considerarmos o câmbio, sem ele teríamos tido um crescimento de +63% sobre ano.
Isso deveu-se por conta do divórcio que causou uma redução na nossa liquidação do patrimônio que havia sido bem mais robustas nos meses anteriores.
Todo mês fico impressionado e satisfeito ao observar o resultado: mais um ciclo completo de reinvestimento e os dividendos continuam crescendo por conta própria. É o verdadeiro poder dos juros compostos em ação — uma bola de neve que começa pequena, mas, com o tempo, se transforma em uma avalanche de renda passiva. O gráfico abaixo é claro: paciência + reinvestimento = liberdade financeira cada vez mais próxima.

PROCTER & GAMBLE CO | PG
Procter & Gamble dispensa apresentações, fizemos vários posts sobre o seu caso aqui no blog, sendo mais recente essa compra do ano passado:
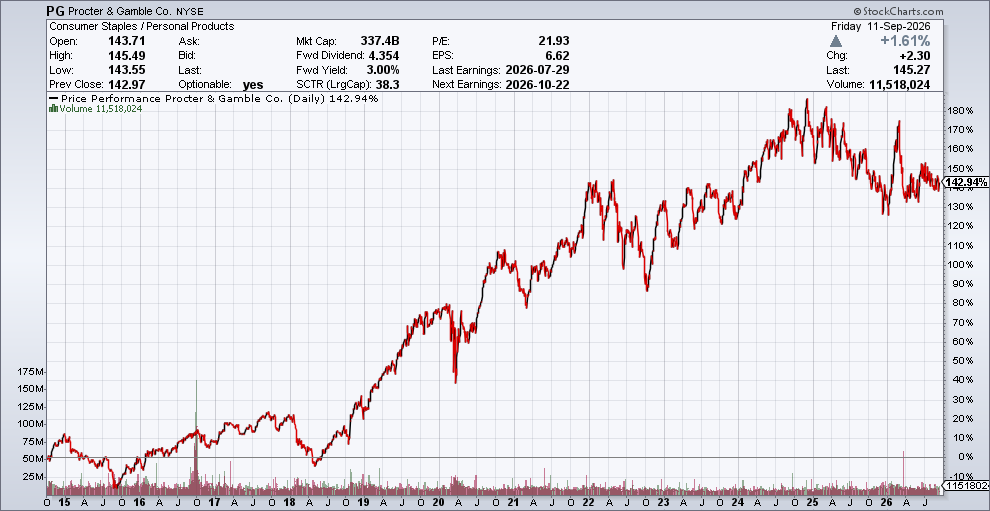
A PG é uma das empresas pioneiras aqui do blog, sobreviveu na minha carteira por todo esse tempo. A Stock foi comprada inicialmente em 2014 e desde então a ação subiu em 142%, mas obviamente não montei toda a posição naquela época. Hoje seguro ela com um retorno de +45% de ROI, mas com um IRR péssimo de apenas %3,26 ao ano.
A PG é uma ação defensiva e por conta disso vai entregar um retorno bem abaixo da média da minha carteira. Certamente hoje a PG não entraria na minha carteira por conta da minha regra de 12 por 24.
O case
A P&G vende marcas líderes em categorias de performance. Faturamento de US$ 87 bilhões, metade na América do Norte. Fabric & Home Care é 35% das vendas; Baby, Feminine & Family Care, 24%; Beauty, 19%. E-commerce já pesa 20%. O modelo vive de preço, produtividade e recompra — não de volume explodindo.
O que ainda impressiona
O caixa segue impecável. No FY26 saíram US$ 19,6 bilhões de fluxo operacional e mais de US$ 15 bilhões ao acionista (US$ 10,2 bi em dividendo + US$ 5 bi em buyback). ROE perto de 30%. Dívida total na casa de US$ 35 bilhões, caixa de quase US$ 10 bilhões. O índice combinado de juros — lucro operacional sobre despesa financeira — passa de 22x. A dívida existe. Não assusta.
A participação global saiu do ano estável e a China voltou a ganhar share. O dividendo, uns US$ 4,35 ao ano (yield perto de 3%), cabe folgado no FCF de cerca de US$ 15 bilhões.
O lado chato
Crescimento orgânico de 1% no ano — e veio inteiro de preço. Volume e mix, zero. Lucro operacional caiu 3%. Core EPS subiu só 1%, para US$ 6,89. No 4T a venda orgânica ficou flat; nos EUA o consumo subiu 2% e o sell-in caiu 1%.
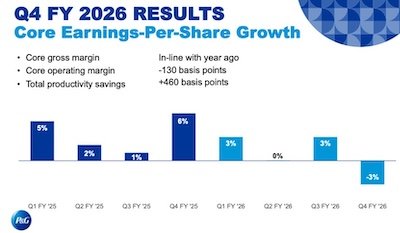
Para 2027 o guidence de 1% a 3% de venda orgânica e core EPS de US$ 6,89 a US$ 7,11. No caminho, um vento contrário de US$ 1 bilhão após impostos (frete, energia, matéria-prima, Oriente Médio). O 1T deve vir com EPS pelo menos 5% abaixo. Tem ainda corte de marca e canal.
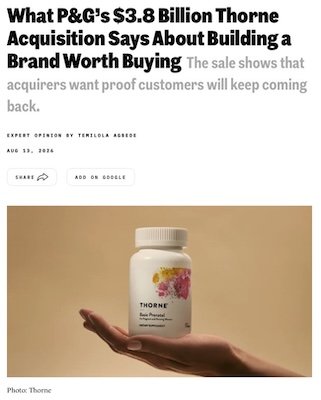
O consumidor troca marca nacional por marca própria. A compra da Thorne (suplementos, US$ 3,8 bi) tenta abrir o wellness premium, mas é pouco para mover um navio de US$ 87 bi.
Pagar uns 21x o lucro de 2027 por um negócio que cresce 1% a 3% é pagar o rei no preço de rei. O yield de 3% não é feio. Só deixou de ser irresistível.
O balanço na mesa
- Receita: US$ 87,0 bi (+3%; +1% orgânico) — cresceu no preço, não no volume
- Lucro líquido: US$ 16,0 bi (quase flat) — estável
- Core EPS: US$ 6,89 (+1%) — buyback ajudou
- ROE: ~30% — ainda de primeira linha
- Índice combinado de juros: ~22x — dívida sob controle
- FCF: ~US$ 15,2 bi — cobre o dividendo com folga
- Dividendo: US$ 4,26 (+3%) — 70º aumento seguido
Então?
A tese clássica continua de pé: marcas, caixa e um histórico de dividendo que quase ninguém no S&P replica. O que mudou é o ritmo. Sem volume, o lucro depende de preço, produtividade e recompra. Funciona. Não empolga.
Para quem já tem, o papel segue âncora da carteira. Para quem quer entrar agora, a qualidade já está no preço. O rei do dividendo não quebrou. Só parou de oferecer margem de segurança de graça.
Dividendos recebidos
| Empresa | Ticker | Dividendos |
|---|---|---|
| R$ 6.533,35 | $ 1.288,63 | |
| GLADSTONE COMMECIAL CORPORATION | GOOD | 81,90 |
| UDR INC | UDR | 8,56 |
| CAPITAL SOUTHWEST | CSWC | 70,20 |
| GLADISTONE CAPITAL | GLAD | 90,90 |
| HORIZON TECHNOLOGY FINANCE | HRZN | 92,43 |
| MAIN STREET CAPITAL | MAIN | 29,15 |
| PROSPECT CAPITAL CORP | PSEC | 84,91 |
| TRINITY CAPITAL INC | TRIN | 173,57 |
| PROCTER & GAMBLE CO | PG | 26,12 |
| PAYCHEX INC | PAYX | 196,35 |
| WILLIAMS-SONOMA INC | WSM | 38,00 |
| ZION BANCORPORATION NA | ZION | 128,64 |
| HERCULES CAPITAL INC | HTGC | 267,90 |
Dividendos recebidos na Top Picks – XD
| Empresa | Ticker | Dividendos |
|---|---|---|
| R$ 2.693,29 | $ 531,22 | |
| TOP PICKS – REIT | XDR | 404,17 |
| TOP PICKS – STOCK | XDS | 127,05 |
Total Geral: R$ 9.226,64
- Cotação do dólar para conversão: A cotação utilizada foi a de compra do Banco Central do Brasil, referente ao último dia útil da primeira quinzena do mês anterior ao pagamento, equivalente a R$ 5,07. (Consulte aqui)
- Valores de dividendos recebidos das ações de NYSE já são declarados como líquidos, ou seja, considerando o imposto de renda.
Acompanhe na página sobre Dividendos, as últimas atualizações dos rendimentos mensais, e veja como anda a evolução da minha carteira.
Veja como funcionam os dividendos no EUA.
Você já imaginou ter acesso ao meu portfólio de ações completo - o mesmo portfólio que gera uma receita passiva de dividendos confiável e em constante crescimento, capaz de financiar sua própria liberdade financeira? E se você recebesse alertas sempre que eu fizer uma nova compra ou venda de ações? Agora você pode ter acesso EXCLUSIVO a tudo isso!