
Depois de 1 ano e 2 meses minha carteira no exterior foi montada, havia estipulado no começo 20 empresas mas depois resolvi mudar para 24, pra mim se tratando de mercado americano é um numero baixo de empresas pra se ter na carteira, um investidor consegue facilmente montar uma carteira com 50 a 60 ações de alto padrão sem precisar de garimpar muito, pra que correr o risco de ter apenas 24 mas com o tempo vamos incrementando o portifólio.
Como eu gosto de acompanhar as empresas de perto acaba ficando inviável pra mim, mas para aqueles investidores que tem pouco tempo pra olhar o mercado a quantidade de ações disponível no mercado americano facilita bastante a montagem de uma carteira bem diversificada.
Quando estava para adicionar a ultima empresa fiquei em duvida sobre qual setor escolher balançava entre ferrovia, saúde e alguma empresa de tecnologia militar, afinal tenho reparado que a tensão mundial tem aumentado nesses últimos anos, mas isso é assunto para outro tópico. Depois de pesquisar aqui e acolá resolvi aportar na ferrovia.
Compra realizada em 8 junho.
| Empresa | Código | Qtde |
|---|---|---|
| Union Pacific Corp | UNP | 7 |
Já atualizei a minha carteira com essa nova aquisição.
Union Pacific Corp – UNP
Já possuía a Norfolk Southern que é a principal ferrovia da costa leste americana, faltava o outro lado do país estudando as opções optei pela Union Pacific que é a maior ferrovia dos Estados Unidos, cobrindo toda a costa Oeste americana é o principal canal com a Asia, maior mercado consumidor do mundo, boa parte da escoação dos produtos americanos e da entrada de commodities se da pelo lado Oeste do país.
Adoro ferrovias porque são empresas com grandes fossos competitivos, a entrada de um concorrente nos dias atuais é praticamente impossível.
Construir uma nova rota de ferrovias seria um custo exorbitante e tornaria a operação inviável, imagine a quantidade de desapropriação de terras que seriam necessárias, sem contar o custo intrínseco na construção e mesmo depois de pronto a empresa teria dificuldades em conseguir market share e para isso teria que reduzir os preços como a empresa teria um custo elevado dado a construção das linhas tornaria o retorno da operação praticamente impossível, enfim não precisa ser gênio pra perceber que isso é uma baita barreira competitiva e que torna investir em ferrovias uma excelente opção para o investidor de longo prazo.
Vale ressaltar que o mercado americano não tem nada a ver com o mercado brasileiro de ferrovia que possui regras totalmente diferentes. Dê uma olhada nesse artigo, que foi um dos primeiros aqui do blog, onde explico um pouco mais sobre o mercado de ferrovias nos EUA.
Outro ponto que torna as ferrovias um investimento único é sua capacidade de economia de escala, tendo uma linha ferroviária que se estende por quilômetros e mais quilômetros permite que a UNP transporte mais produtos com um custo cada vez menor, o transporte ferroviário é em média quatro vezes mais barato que o de caminhões o que lhe fornece uma boa margem de segurança. Em caso de crises podem aumentar sua margem e ainda continuar a ser competitiva frente a outras opções de transporte.

Com a evolução tecnológica cada vez mais os fabricantes conseguem fazer trens que andam mais rápido consumindo menos combustível. A tecnologia também trouxe benefícios para o gerenciamento das rotas e dos trilhos, enfim a tendência é que a empresa melhore cada vez mais suas margens.
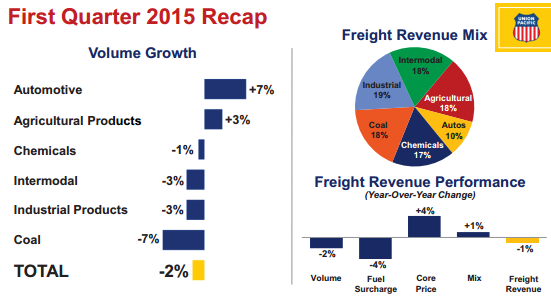
O risco desse setor é a forte regulamentação do governo, a UNP vem enfrentando problemas nesse inicio de ano com uma greve monstruosa que ocorreu no porto da Califórnia e paralisou suas operações, veja aqui a situação afetou diversas empresas, como Honda, McDonalds, Apple, etc. Esse foi um dos motivos que fizeram a cotação da empresa despencar do topo de U$ 123 para atuais US$100 dólares, para o investidor de longo prazo sabendo que apesar do possível fraco resultado no inicio de 2015 a empresa continuará boa essa situação é uma ótima oportunidade para comprar a empresa com US$ 20 dólares de desconto.
Ness ultimo ano a empresa teve um crescimento na receita de 9% saindo de 21,9 bilhões de dólares para 23,9 bilhões nesse 2014. Union Pacific tem uma boa diversificação de clientes o que lhe permite dividir a receita em diversos setores. As margens operacionais são as melhores em 10 anos de história e o crescimento dos lucros nos últimos 10 anos está na casa de 21% que é um excelente numero dado que tivemos nesse período uma grave crise em 2008.
A empresa vem pagando um dividendo crescente a nove anos e com um payout de 34% o que dá uma margem de segurança para manter o crescimento dos dividendos mesmo num cenário mais desafiador.
O Índice de Cobertura de Juros dela está em 15 pontos o que é também o melhor índice em 10 anos, dívida totalmente equilibrada.
Eu valorizo ações utilizando o fluxo de caixa descontado – DCF com uma taxa de desconto de 10% e uma taxa de crescimento no longo prazo para os próximos 10 anos de 16% e para os 10 anos finais de 3%. Esta taxa parece justo pra mim, considerando o crescimento do EBITDA por ação da empresa em seu histórico de últimos 10 anos de 16,5% bem como o seu lucro por ação na casa de 22%. Ventos contrários no curto prazo podem causar um crescimento mais lento, porém acredito que essa é uma taxa de crescimento adequada quando se olha no crescimento para o longo prazo. A analise DCF me dá um valor justo de US$ 174,32 uma margem de segurança de 42%.
Essa compra adiciona US$ 14,07 anualmente na minha receita de dividendos sobre um dividendo trimestral de US$ 2,01. Com o dólar do mês daria R$ 43,48.
Gostou do blog? Então se inscreva na barra ao lado para receber as atualizações via e-mail e curta nossa pagina no Facebook.